
Weniger Aufwand, mehr Fokus: EU-Kommission verabschiedet vereinfachte ESRS
Aktualisiert am 12.10.2026: Beide Rechtsakte sind im Amtsblatt erschienen. Der freiwillige Standard gilt seit dem 24. September 2026, die überarbeiteten ESRS treten am 10. November 2026 in Kraft.
Die Nachhaltigkeitsberichterstattung nach der CSRD wird einfacher. Die EU-Kommission hat am 3. Juli 2026 die überarbeiteten European Sustainability Reporting Standards (ESRS), also die maßgeblichen Berichtsstandards, sowie einen neuen freiwilligen Standard verabschiedet. Seit dem 21. September 2026 sind beide im Amtsblatt veröffentlicht. Für berichtspflichtige Unternehmen sinkt der administrative Aufwand. Für Unternehmen ohne Berichtspflicht wird zugleich begrenzt, welche Nachhaltigkeitsdaten berichtspflichtige Großkunden von ihnen verlangen dürfen.
Die beiden Rechtsakte sind Teil des Omnibus-I-Vereinfachungspakets. Die zugehörige Richtlinie (EU) 2026/470 ist am 18. März 2026 in Kraft getreten und bis zum 19. März 2027 in nationales Recht umzusetzen. Sie hat den Kreis der berichtspflichtigen Unternehmen verkleinert: Erfasst sind nur noch Unternehmen, die beide Schwellen überschreiten, mehr als 450 Millionen Euro Nettoumsatz und im Durchschnitt mehr als 1.000 Beschäftigte. Ab wann die Regeln im Einzelnen greifen, hängt von der nationalen Umsetzung ab.
Erklärtes Ziel der Kommission ist es, die Wettbewerbsfähigkeit der europäischen Wirtschaft zu stärken, ohne die Transparenzziele des Green Deals aufzugeben. Ob die Vereinfachung diese Balance hält, bewerten Aufsichtsbehörden und Fachleute allerdings unterschiedlich.
Die vereinfachten ESRS: weniger Pflichten für berichtspflichtige Unternehmen
Der erste Rechtsakt vereinfacht die verbindlichen Standards für Unternehmen im Anwendungsbereich der CSRD.
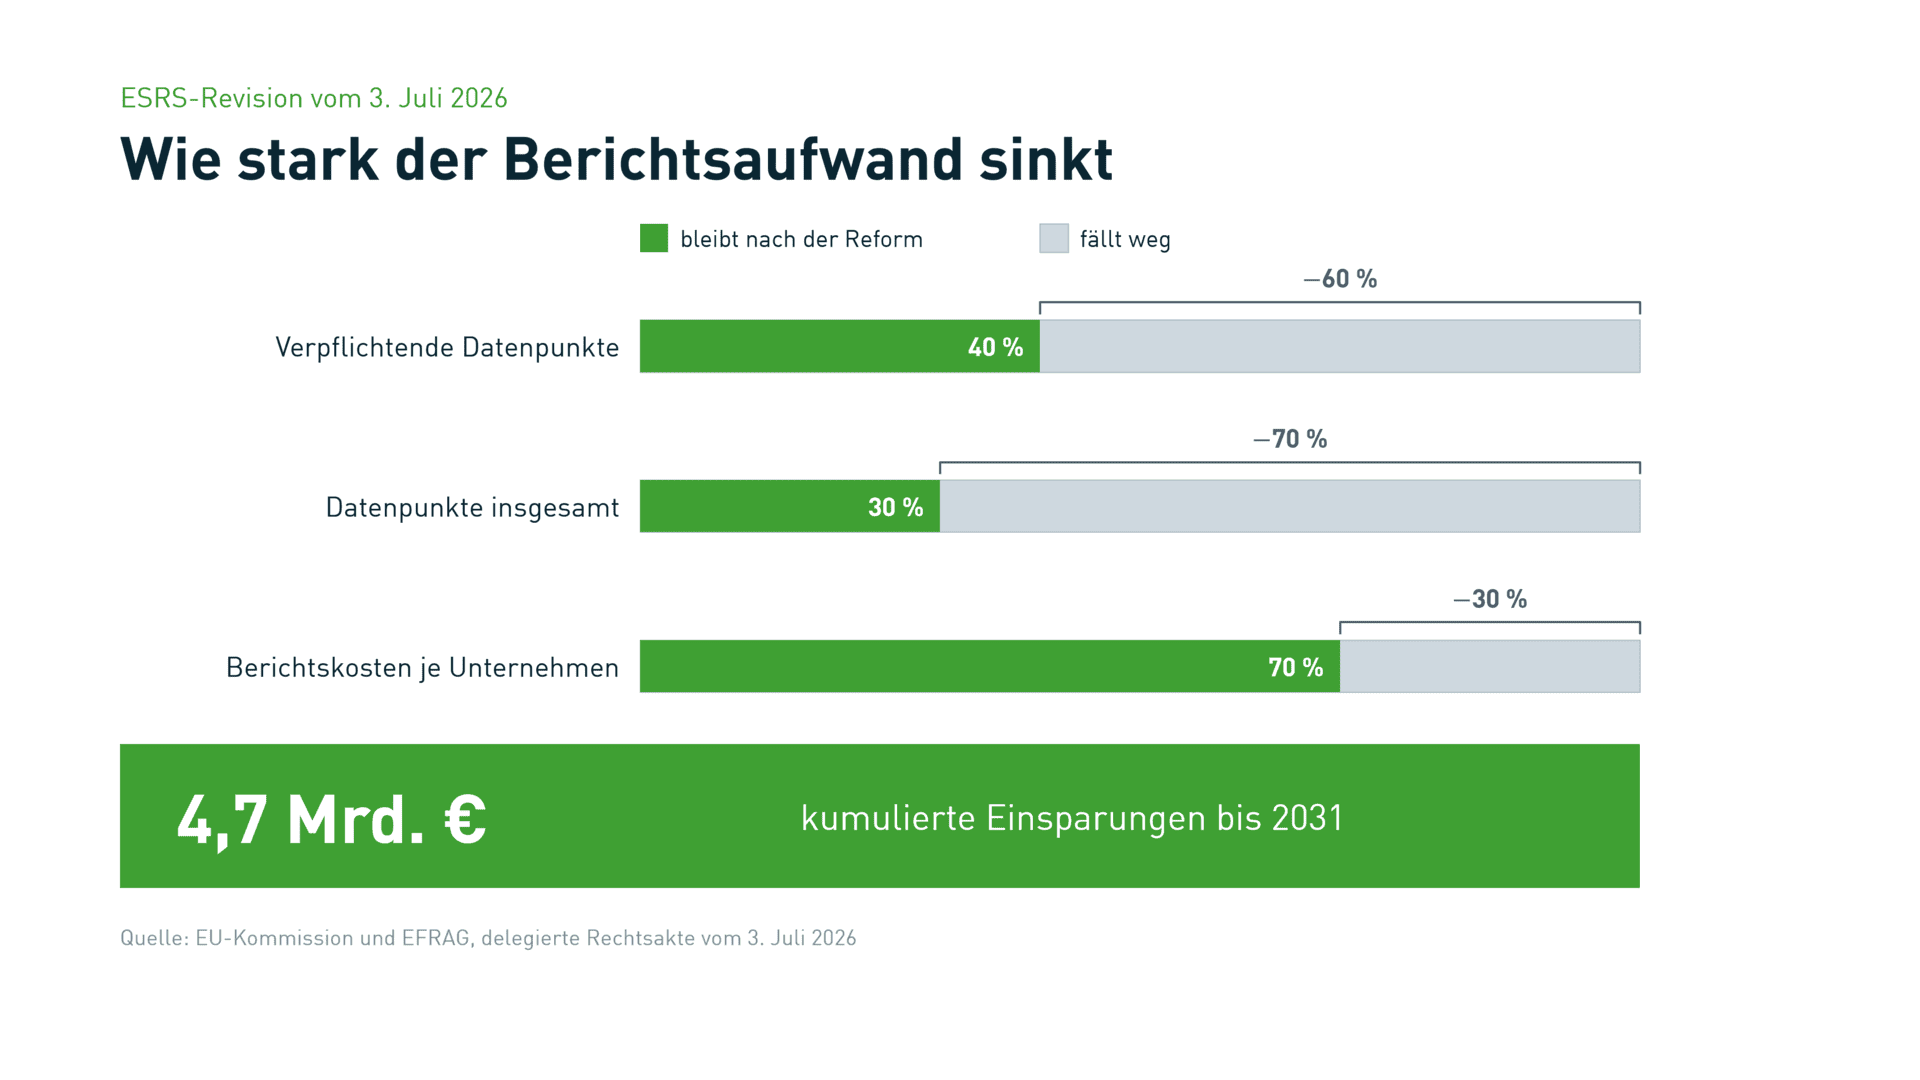
- Deutliche Reduktion der Datenpunkte: Die Zahl der verpflichtenden Datenpunkte sinkt um mehr als 60 Prozent, die Gesamtzahl aller Datenpunkte sogar um über 70 Prozent.
- Geringere Kosten: Die Kommission rechnet mit einer Senkung der Berichtskosten um mehr als 30 Prozent pro Unternehmen. Nach der Kosten-Nutzen-Analyse der EFRAG summieren sich die Einsparungen für die Jahre 2027 bis 2031 auf rund 4,7 Milliarden Euro, einschließlich der Effekte in den Wertschöpfungsketten.
- Verbot der Überberichterstattung: Eine wichtige formale Änderung betrifft die Wesentlichkeit. Unternehmen dürfen über Informationen, die als nicht wesentlich eingestuft wurden, nicht mehr berichten; der Rechtsakt lässt davon klar umrissene Ausnahmen zu. Das verlagert Aufwand von der Berichtsproduktion in die Wesentlichkeitsanalyse.
- Mehr Spielraum bei der Bilanzgrenze: Standardmäßig richtet sich die Berichtsgrenze der Treibhausgasbilanz nach dem Financial-Control-Ansatz. Alternativ können Unternehmen den Equity-Share- oder den Operational-Control-Ansatz des GHG Protocol wählen. Die Kommission begründet das mit der Annäherung an internationale Standards.
Der freiwillige Standard (VS): Rahmen für Berichte und Obergrenze für Anfragen
Der zweite Rechtsakt richtet sich an Unternehmen außerhalb der CSRD-Pflicht und begrenzt zugleich, was berichtspflichtige Kunden von ihnen verlangen dürfen.
- Einheitlicher Rahmen für freiwillige Berichte: Der freiwillige Standard (Voluntary Standard, VS) ist der Nachfolger des von EFRAG entwickelten VSME-Standards und behält dessen modularen Aufbau aus Basismodul und Zusatzmodul bei. Er richtet sich an Unternehmen mit bis zu 1.000 Beschäftigten und gibt ihnen eine gemeinsame Grundlage, um Anfragen von Banken, Investor:innen und Geschäftspartner:innen strukturiert zu beantworten. Die bisherige VSME-Empfehlung (EU) 2025/1710 gilt seit Inkrafttreten der Verordnung als nicht mehr rechtswirksam.
- Value Chain Cap als Obergrenze: Ab dem Geschäftsjahr 2027 dürfen berichtspflichtige Unternehmen von Partnern in ihrer Wertschöpfungskette mit durchschnittlich höchstens 1.000 Beschäftigten keine Informationen mehr verlangen, die über die vom Cap erfassten Datenpunkte hinausgehen. Der Cap umfasst nicht den gesamten VS, sondern nur die in Anhang II des Rechtsakts aufgeführten wesentlichen Datenpunkte. Dazu gehören unter anderem der Energieverbrauch sowie die Scope-1- und Scope-2-Emissionen. Scope-3-Emissionen, Reduktionsziele und Klimarisiken sind nicht erfasst und liegen damit oberhalb der Obergrenze.
- Gesetzliches Verweigerungsrecht: Geschützte Unternehmen dürfen weitergehende Anfragen ablehnen. Wer mehr verlangt, muss sie darüber informieren, welche zusätzlichen Angaben verlangt werden und dass ein Recht besteht, sie zu verweigern. Vertragsklauseln, die für Berichtszwecke mehr verlangen, sind unwirksam.
- Stärkerer Schutz für Kleinstunternehmen: Bei Partnern mit zehn oder weniger Beschäftigten sind anspruchsvollere Umweltangaben freiwillig. Für sie liegt die Obergrenze damit niedriger als für größere Zulieferer, und Anfragen, die darüber hinausgehen, können sie ablehnen.
Die Obergrenze hat allerdings eine eingeschränkte Reichweite: Sie gilt nur für Informationen, die der Berichterstattung nach der Bilanzrichtlinie dienen. Anfragen, die auf anderen Rechtsvorschriften beruhen, bleiben unberührt. Banken, Versicherungen und andere Finanzmarktteilnehmer sind lediglich ermuntert, ihre darüber hinausgehenden Anfragen freiwillig auf den Standard zu begrenzen. Die freiwillige Weitergabe branchenüblicher Informationen bleibt ebenfalls möglich.
Zeitplan und Anwendung
Die überarbeiteten Standards ersetzen die Anhänge I und II der Delegierten Verordnung (EU) 2023/2772. Das Europäische Parlament und der Rat haben innerhalb der Prüffrist keine Einwände erhoben. Am 21. September 2026 sind beide Rechtsakte im Amtsblatt erschienen: die überarbeiteten ESRS als Delegierte Verordnung (EU) 2026/1563 und der freiwillige Standard als Delegierte Verordnung (EU) 2026/1560.
- Freiwilliger Standard seit 24. September 2026 anwendbar: Die Verordnung ist am dritten Tag nach der Veröffentlichung in Kraft getreten. Unternehmen mit bis zu 1.000 Beschäftigten können den Standard ab sofort nutzen.
- Überarbeitete ESRS ab Geschäftsjahr 2027: Die Verordnung tritt am 10. November 2026 in Kraft. Alle nach der CSRD weiterhin berichtspflichtigen Unternehmen wenden die überarbeiteten ESRS auf Geschäftsjahre an, die am oder nach dem 1. Januar 2027 beginnen. Zum selben Zeitpunkt greift der Value Chain Cap.
- Geschäftsjahr 2026, drei Wege: Unternehmen im Anwendungsbereich der bisherigen Verordnung können für Geschäftsjahre, die 2026 beginnen, bei den bisherigen Standards bleiben, die überarbeiteten Standards vorziehen oder bei den bisherigen Standards bleiben und einzelne Erleichterungen der neuen Fassung nutzen, etwa den Top-down-Ansatz bei der Wesentlichkeitsanalyse. Welche Fassung sie anwenden, geben sie im Nachhaltigkeitsbericht an.
Einordnung: Vereinfachung oder Fragmentierung?
Trotz der deutlichen Erleichterungen gibt es kritische Stimmen. Anspruchsvolle Anforderungen wie die Berichterstattung über Treibhausgasemissionen und Energie bleiben bestehen. In einer Staff Opinion vom Februar 2026 warnte die Fachebene der Europäischen Zentralbank (EZB), dass zahlreiche dauerhafte Erleichterungen und Ausnahmen die Verfügbarkeit belastbarer Nachhaltigkeitsdaten schwächen und Greenwashing begünstigen könnten. Die Stellungnahme bezog sich auf einen früheren Entwurfsstand.
Vor der Verabschiedung holte die Kommission Stellungnahmen von ESMA, EBA und EIOPA ein und konsultierte unter anderem die EZB. Den EFRAG-Entwurf änderte sie anschließend in mehreren Punkten, unter anderem bei der Wesentlichkeitsanalyse, den Vorgaben zum Weglassen von Angaben und der Bilanzgrenze für Treibhausgasemissionen. Parlament und Rat haben auf einen Widerspruch verzichtet. Die Rechtsakte gelten damit in der Fassung, die die Kommission angenommen hat. Ob die Vereinfachung die angestrebte Balance zwischen Bürokratieabbau und Transparenz erreicht, wird sich erst anhand der ersten Berichte nach den neuen Standards zeigen.
Was bedeutet das für Sie?
Für berichtspflichtige Unternehmen verschiebt sich der Aufwand: weniger Datenpunkte, dafür eine präzisere Wesentlichkeitsanalyse. Dazu kommt die Entscheidung, welche der drei Varianten für das Geschäftsjahr 2026 passt.
Für Unternehmen ohne Berichtspflicht lohnt sich der Blick in den freiwilligen Standard, bevor die nächste Kundenanfrage kommt. Wer weiß, welche Angaben von der Obergrenze erfasst sind, kann gezielt antworten und weitergehende Anfragen ablehnen. Der Standard ist seit dem 24. September 2026 anwendbar. Wer jetzt einen Bericht danach aufbaut, hat die Daten bereit, wenn ab dem Geschäftsjahr 2027 Anfragen berichtspflichtiger Unternehmen unter den Value Chain Cap fallen.
Haben Sie Fragen zu den vereinfachten ESRS oder zum freiwilligen Standard? Wir unterstützen Sie bei der Wesentlichkeitsanalyse, der Datenerhebung und dem Aufbau einer belastbaren Berichterstattung.
Quellen und weiterführende Dokumente:
Rechtsgrundlagen
- Delegierte Verordnung (EU) 2026/1563 zur Vereinfachung bestimmter Standards für die Nachhaltigkeitsberichterstattung (überarbeitete ESRS), ABl. L vom 21.9.2026
- Delegierte Verordnung (EU) 2026/1560 zur Festlegung freiwillig anwendbarer Standards (Voluntary Standard; Anhang II: vom Value Chain Cap erfasste Angaben), ABl. L vom 21.9.2026
- Delegierte Verordnung (EU) 2023/2772 (bisherige ESRS)
- Omnibus-I-Richtlinie (EU) 2026/470
Weiterführende Dokumente


Ihre Ansprechperson
Dr. Johanna Pohl


Immer auf dem neuesten Stand bleiben
Der intep-Newsletter informiert zu aktuellen Entwicklungen der Nachhaltigkeit, beschreibt Lösungsvorschläge und präsentiert passende Angebote aus unserem Leistungskatalog.
