
Klimarisikoanalyse für Unternehmen und öffentliche Hand
Eine Klimarisikoanalyse bewertet, welche Klimagefahren einen Standort, eine Organisation oder eine Region heute und künftig treffen und wie stark. Damit schafft sie die Grundlage für gezielte Anpassungsmaßnahmen, etwa gegen extreme Hitze, Dürre und Starkregen. Hier erfahren Sie, wie eine Klimarisikoanalyse abläuft und für wen sie verpflichtend oder sinnvoll ist.
Inhaltsverzeichnis
- Was ist eine Klimarisikoanalyse?
- Welche Klimarisiken bewertet eine Klimarisikoanalyse?
- Anwendungsbereiche der Klimarisikoanalyse
- Ablauf einer Klimarisikoanalyse nach ISO 14091
- Anlässe und Pflichten: Wer eine Klimarisikoanalyse braucht
- Risikomanagement und Resilienz
- Klimarisikoanalyse in der Praxis: Beispiele aus Projekten
- Häufige Fragen zur Klimarisikoanalyse
1. Was ist eine Klimarisikoanalyse?
Eine Klimarisikoanalyse ist ein Verfahren, das zeigt, wo Klimagefahren wie Hitze, Starkregen oder Sturm Schäden verursachen können und wie groß das Risiko dafür ist. So wird sichtbar, welche Risiken Vorrang haben und wo Handlungsbedarf besteht. Unternehmen, Kommunen und andere Organisationen leiten daraus Anpassungsmaßnahmen ab. Zudem kann die Analyse Chancen aufzeigen, etwa bei der Ressourceneffizienz.
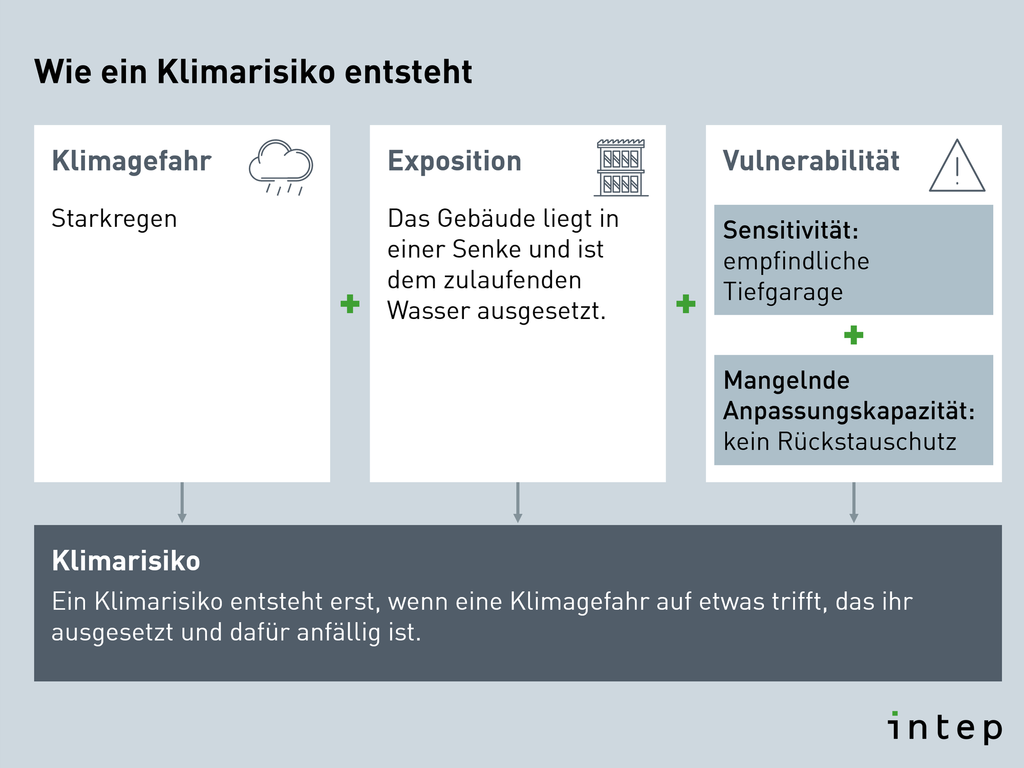
Ein Klimarisiko entsteht, wenn eine Klimagefahr auf etwas trifft, das ihr ausgesetzt (Exposition) und dafür anfällig ist (Vulnerabilität). Ein Gebäude in einer Senke ist etwa bei Starkregen dem zulaufenden Wasser besonders ausgesetzt. Zum Risiko wird der Starkregen aber erst, wenn das Gebäude anfällig ist. Das ist etwa bei einer empfindlichen Tiefgarage (Sensitivität) ohne Anpassungsmaßnahmen wie einen Rückstauschutz der Fall.
2. Welche Klimarisiken bewertet eine Klimarisikoanalyse?
Eine Klimarisikoanalyse unterscheidet zwei Arten von Klimarisiken: physische und transitorische. Physische Risiken treten akut als Extremereignis oder chronisch als langfristige Veränderung auf.
| Auswahl physischer Klimagefahren nach EU-Taxonomie | akut | chronisch |
| Temperatur | Hitzewelle | Hitzestress, Temperaturänderung |
| Wind | Sturm | Änderung der Windverhältnisse |
| Wasser | Starkregen, Hochwasser, Dürre | Wasserknappheit |
| Feststoffe | Erdrutsch | Bodenerosion |
Transitorische Risiken entstehen hingegen aus dem Wandel zur emissionsärmeren Wirtschaft. Sie treffen vor allem Organisationen, die dabei zurückbleiben. Die Task Force on Climate-related Financial Disclosures (TCFD) ordnet sie vier Feldern zu:
- Politik und Recht: CO₂-Preise, Berichtspflichten, Klagen
- Technologie: Umstieg auf emissionsärmere Verfahren
- Markt: veränderte Nachfrage, steigende Rohstoffkosten
- Reputation: Kritik von Kundschaft und Öffentlichkeit
Wer nicht handelt, trägt beide Risikoarten. Gegen physische Risiken helfen Anpassungsmaßnahmen, die Kommunen in einem kommunalen Klimaanpassungskonzept bündeln. Gegen transitorische hilft vor allem, Emissionen zu senken, etwa mit einer Dekarbonisierungsstrategie für Unternehmen oder einem integrierten Klimaschutzkonzept für Kommunen.
3. Anwendungsbereiche der Klimarisikoanalyse
Eine Klimarisikoanalyse kann ein ganzes Unternehmen, eine einzelne Wirtschaftstätigkeit, ein Gebäude oder ein Gebiet betreffen. Die folgende Übersicht ordnet wichtige Anwendungsbereiche nach Gegenstand, Anlass und Regelwerk.
| Gegenstand | Typischer Anlass | Regelwerk |
| Unternehmen mit Standorten und Lieferketten | Nachhaltigkeitsbericht, Risikomanagement, Anfragen von Banken | CSRD oder freiwilliger EU-Standard (VS, vormals VSME) |
| Wirtschaftstätigkeit | Nachweis der Taxonomiekonformität | EU-Taxonomie |
| Gebäude | Erwerb, Bestand, Zertifizierung | EU-Taxonomie, Nachhaltigkeitszertifizierung (z. B. DGNB) |
| Land und Kommune | Anpassungsstrategie, Klimaanpassungskonzept | Klimaanpassungsgesetz, Landesrecht |
| Bankportfolio | Steuerung von ESG-Risiken | Kreditwesengesetz |
Nach der Corporate Sustainability Reporting Directive (CSRD) müssen künftig nur sehr große Unternehmen berichten. Dasselbe gilt für die Angaben nach EU-Taxonomie im Nachhaltigkeitsbericht. Die Bereiche können sich zudem überschneiden, etwa wenn ein Unternehmen über seine Standorte berichtet und zugleich Gebäude nach EU-Taxonomie bewertet. Kapitel 5 erläutert die Regelwerke näher und ordnet die Lage in Deutschland, der Schweiz und Österreich ein.
4. Ablauf einer Klimarisikoanalyse nach ISO 14091
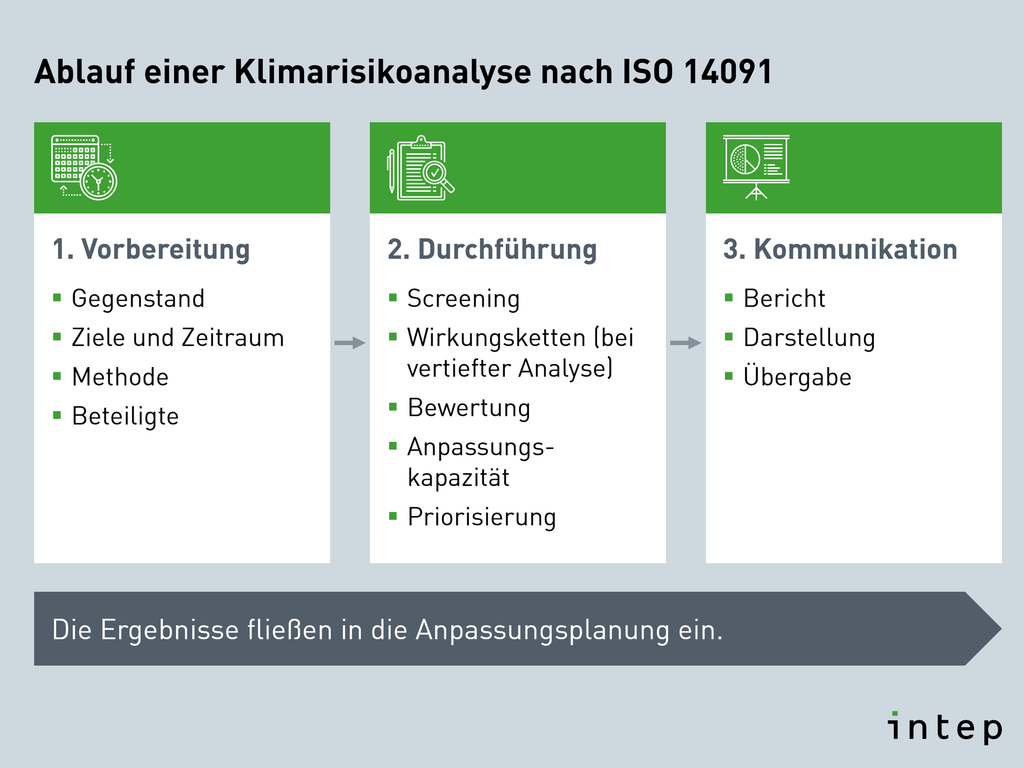
Den Ablauf einer Klimarisikoanalyse beschreibt die internationale Norm ISO 14091 von 2021, die auch Deutschland, Österreich und die Schweiz als nationale Norm übernommen haben. Sie richtet sich an Organisationen jeder Art und Größe und gliedert die Analyse in drei Phasen:
Phase 1: Vorbereitung
- Gegenstand: etwa ein Standort, eine Lieferkette oder ein Gemeindegebiet
- Ziele und Zeitraum: Was soll die Analyse klären, wie weit blickt sie voraus, etwa 30 Jahre oder bei langlebigen Anlagen über 100 Jahre?
- Methode: nur ein Screening, etwa bei einfachen Fällen oder knappem Budget, oder zusätzlich Wirkungsketten; qualitativ mit Fachwissen, quantitativ mit Klimadaten und Modellen oder kombiniert
- Beteiligte: Führungskräfte, Fachabteilungen, bei Bedarf externe Fachleute
Phase 2: Durchführung
- Screening: Welche Gefährdungen können welche Teile des Systems treffen?
- Wirkungsketten (bei vertiefter Analyse): Wie führt etwa Hitze über Exposition und Sensitivität zu einem Schaden?
- Bewertung: mit Klimadaten, Indikatoren und Fachwissen einschätzen, wie stark jede Auswirkung ausfällt, etwa über die Zahl der Nächte, die nicht unter 20 °C abkühlen (Tropennächte)
- Anpassungskapazität: Wie gut federn vorhandene Mittel das Risiko ab?
- Priorisierung: Wo ist der Anpassungsbedarf am größten?
Phase 3: Kommunikation
- Bericht: Ziele, Methode, Ergebnisse sowie Unsicherheiten und Wertungen, offen benannt, da Klimaprojektionen Szenarien sind, keine Prognosen
- Darstellung: je nach Zielgruppe auch als Risikokarte oder Kapitel im Nachhaltigkeitsbericht
- Übergabe: Ergebnisse fließen in die Anpassungsplanung ein
Die Norm deckt allerdings nur die physischen Risiken ab, genau wie EU-Taxonomie und Klimaanpassungsgesetz. Für die CSRD kommen die transitorischen Risiken hinzu, etwa bewertet mit Szenarien nach TCFD. Mehr zu Zeiträumen, Gefahren und Nachweisen je Regelwerk zeigt Kapitel 5.
5. Anlässe und Pflichten: Wer eine Klimarisikoanalyse braucht
Eine Klimarisikoanalyse ist nur für wenige Organisationen Pflicht. Das sind große Unternehmen mit Berichtspflicht nach CSRD und EU-Taxonomie, wenn der Klimawandel für sie wesentlich ist. Hinzu kommen Kommunen, die nach dem deutschen Klimaanpassungsgesetz ein Klimaanpassungskonzept aufstellen. Freiwillig ist sie dagegen oft gefragt: bei Anfragen von Banken, für Berichte nach dem EU-Standard VS, bei Kauf oder Zertifizierung von Gebäuden. Die folgenden Abschnitte erläutern Pflichten und Anlässe im Einzelnen, wo nötig auch für die Schweiz und Österreich.
Klimarisikoanalyse nach CSRD
BEine Klimarisikoanalyse nach CSRD brauchen ab dem Geschäftsjahr 2027 nur Unternehmen mit über 1.000 Beschäftigten und über 450 Millionen Euro Umsatz. Über Klimarisiken berichten sie nur, wenn der Klimawandel für sie wesentlich ist. Das ergibt die doppelte Wesentlichkeitsanalyse, die Auswirkungen auf Mensch und Umwelt ebenso bewertet wie finanzielle Risiken und Chancen.
Was die Analyse leisten muss, regeln die European Sustainability Reporting Standards (ESRS), im Juli 2026 als vereinfachte ESRS beschlossen. Sie verlangen eine Methode, mit der das Unternehmen Klimagefahren und Übergangsereignisse ermittelt. Danach bewertet es die Anfälligkeit von Standorten, Geschäftstätigkeit und Wertschöpfungskette, kurz-, mittel- und langfristig über mehr als fünf Jahre. Eine Szenarioanalyse ist freiwillig. Der Nachhaltigkeitsbericht nennt die wesentlichen Risiken und die Resilienz des Geschäftsmodells.t, weil sie nur Unternehmerpflichten im Arbeitsschutz abdecken.
In Österreich setzt seit Februar 2026 das Nachhaltigkeitsberichtsgesetz die CSRD um. In Deutschland ist das Umsetzungsgesetz zur CSRD nicht verabschiedet (Stand November 2026). Die Änderungen durch die Omnibus-I-Richtlinie müssen alle EU-Staaten bis 19. März 2027 umsetzen. In der Schweiz entspricht der CSRD die Berichterstattung über nichtfinanzielle Belange nach dem Obligationenrecht. Große Gesellschaften des öffentlichen Interesses mit mindestens 500 Vollzeitstellen berichten über Klimabelange, laut einer Verordnung in der Regel nach den TCFD-Empfehlungen. Das setzt eine Klimarisikoanalyse (Klima-Risikoanalyse) voraus. Ein geplantes Gesetz soll den Kreis auf rund 100 Unternehmen verkleinern (Stand November 2026).
Klimarisikoanalyse nach EU-Taxonomie
Eine Klimarisikoanalyse nach EU-Taxonomie heißt dort Klimarisiko- und Vulnerabilitätsbewertung. Pflicht ist sie mittelbar für Unternehmen mit Berichtspflicht nach CSRD: Sie müssen angeben, in welchem Umfang ihre Tätigkeiten taxonomiekonform sind. Als taxonomiekonform zählt eine Tätigkeit dabei nur mit Klimarisikoanalyse, auch beim Kauf und Besitz von Gebäuden. Andere Unternehmen nutzen sie freiwillig, wenn sie Taxonomiekonformität nachweisen wollen.
In beiden Fällen gilt: Bei Tätigkeiten für den Klimaschutz belegt die Klimarisikoanalyse, dass die Tätigkeit die Anpassung an den Klimawandel nicht erheblich beeinträchtigt. Wer einen wesentlichen Beitrag zur Anpassung geltend macht, braucht sie ebenfalls und muss zudem Anpassungslösungen umgesetzt haben.
Die Analyse umfasst mindestens die Klimagefahren aus der Liste der Taxonomie und richtet sich nach der erwarteten Lebensdauer der Tätigkeit. Für größere Investitionen sind Klimaprojektionen über 10 bis 30 Jahre vorgesehen. Bei bestehenden Tätigkeiten müssen die nötigen Anpassungslösungen innerhalb von fünf Jahren nach einem Anpassungsplan umgesetzt sein. Diese Kriterien überarbeitet die Kommission derzeit, Entwürfe liegen seit März 2026 vor (Stand November 2026). Praktische Hinweise geben in Deutschland die Empfehlungen des Umweltbundesamts, in Österreich der KlimTAX-Leitfaden und für Gebäude der Praxisleitfaden der Österreichischen Gesellschaft für Nachhaltige Immobilienwirtschaft (ÖGNI).
Klimarisikoanalyse für Finanzierung und Mittelstand
Auch ohne Berichtspflicht kann eine Klimarisikoanalyse für mittelständische Unternehmen zum Thema werden, vor allem bei der Finanzierung. Denn Banken in Deutschland müssen nach dem Kreditwesengesetz ESG-Risiken in ihrem Portfolio, allen voran Klimarisiken, ermitteln und über mindestens zehn Jahre steuern. Die Vorgabe stammt aus dem EU-Bankenrecht; in Österreich gilt Vergleichbares seit 30. Oktober 2026 nach dem Bankwesengesetz. In der Schweiz verlangt das FINMA-Rundschreiben 2026/1 Ähnliches von Banken und Versicherern. Dafür fragen Banken Daten bei der Kundschaft ab; eine Pflicht zur eigenen Klimarisikoanalyse folgt daraus nicht.
Der freiwillige EU-Standard für Unternehmen bis 1.000 Beschäftigte enthält eine Angabe zu Klimarisiken, die Banken und Investor:innen nutzen können. Sie fragt etwa nach der Bewertung von Exposition und Anfälligkeit, also nach dem, was eine Klimarisikoanalyse liefert. Berichtspflichtige Kundschaft darf sie für ihren Bericht ab 2027 jedoch nicht einfordern.
Klimarisikoanalyse für Gebäude: EU-Taxonomie und DGNB
Eine Klimarisikoanalyse für Gebäude ist bei zwei Anlässen gefragt: beim Nachweis der Taxonomiekonformität und bei der Zertifizierung. Die oben beschriebenen Anforderungen der EU-Taxonomie gelten für Neubau, Renovierung sowie Kauf und Besitz von Gebäuden.
Die Zertifizierung nach dem System der Deutschen Gesellschaft für Nachhaltiges Bauen (DGNB) ist freiwillig. Wer sie für einen Neubau anstrebt, muss aber eine Klimarisikoanalyse vorlegen; ohne sie ist das Gebäude nicht zertifizierbar. In der Version 2023.2, gültig seit Oktober 2026, genügt dafür eine Klimagefahren- und Sensitivitätsanalyse mit minimalem Umfang. Welche Tools oder Anbieter genutzt werden, legt die DGNB nicht fest. In Österreich vergibt die ÖGNI das angepasste DGNB-System und verlangt ebenfalls eine Klimarisikoanalyse. Die Version 2023.2 mit der Klimagefahren- und Sensitivitätsanalyse liegt dort als Kommentierungsfassung vor (Stand November 2026).
Klimarisikoanalyse für die öffentliche Hand
Für die öffentliche Hand ist die Klimarisikoanalyse die Grundlage der Klimaanpassung, geregelt ist sie aber in jedem Land anders.
Deutschland
Für Kommunen gibt das Klimaanpassungsgesetz des Bundes seit Juli 2024 den Rahmen für die Klimarisikoanalyse vor. Die Länder stützen ihre Anpassungsstrategien auf eigene Klimarisikoanalysen und legen sie bis Ende Januar 2027 vor. Zudem bestimmen sie, wer für Gemeinden und Kreise ein kommunales Klimaanpassungskonzept aufstellt; es soll auf einer Klimarisikoanalyse beruhen. Inhalte, Beteiligung und Fristen regeln die Länder selbst, teils in eigenen Klimaanpassungsgesetzen.
Im Blick stehen vor allem Hitze, Dürre und Starkregen. Als Zeiträume nennen die Handlungsempfehlungen des Umweltbundesamts für Kommunen die nahe und die ferne Zukunft; durch den Prozess führt sein Klimalotse. Darüber hinaus müssen alle Träger öffentlicher Aufgaben die Klimafolgen bei Planungen und Entscheidungen berücksichtigen.
Österreich
Den Rahmen setzt die österreichische Strategie zur Anpassung an den Klimawandel. Gemeinden können sich im Förderprogramm KLAR! (Klimawandel-Anpassungsmodellregionen) zu Modellregionen zusammenschließen. Dort koordiniert ein vom Klima- und Energiefonds gefördertes Management die Anpassung. Grundlage ist ein Anpassungskonzept: Es skizziert mit Klimaszenarien das regionale Klima 2050, analysiert Risiken und Chancen des Klimawandels für die Region und legt Maßnahmen fest. Vorsicht bei Klimadaten: Die Szenarien ÖKS15 unterschätzen die Erwärmung. Die Initiative Klimaszenarien.AT gibt Empfehlungen zur weiteren Nutzung; Nachfolger sollen 2027 erscheinen.
Schweiz
Das Klima- und Innovationsgesetz verpflichtet Bund und Kantone zur Vorsorge, Gemeinden nicht ausdrücklich. Grundlage ist die Klima-Risikoanalyse 2025 des BAFU, die 34 Risiken bis 2060 bewertet, allen voran die Hitzebelastung. Ergänzend gibt es von intep einen Beitrag zum Hitzeschutz in Gemeinden und einen Resilienz-Schnellcheck zur Selbsteinschätzung.
6. Risikomanagement und Resilienz
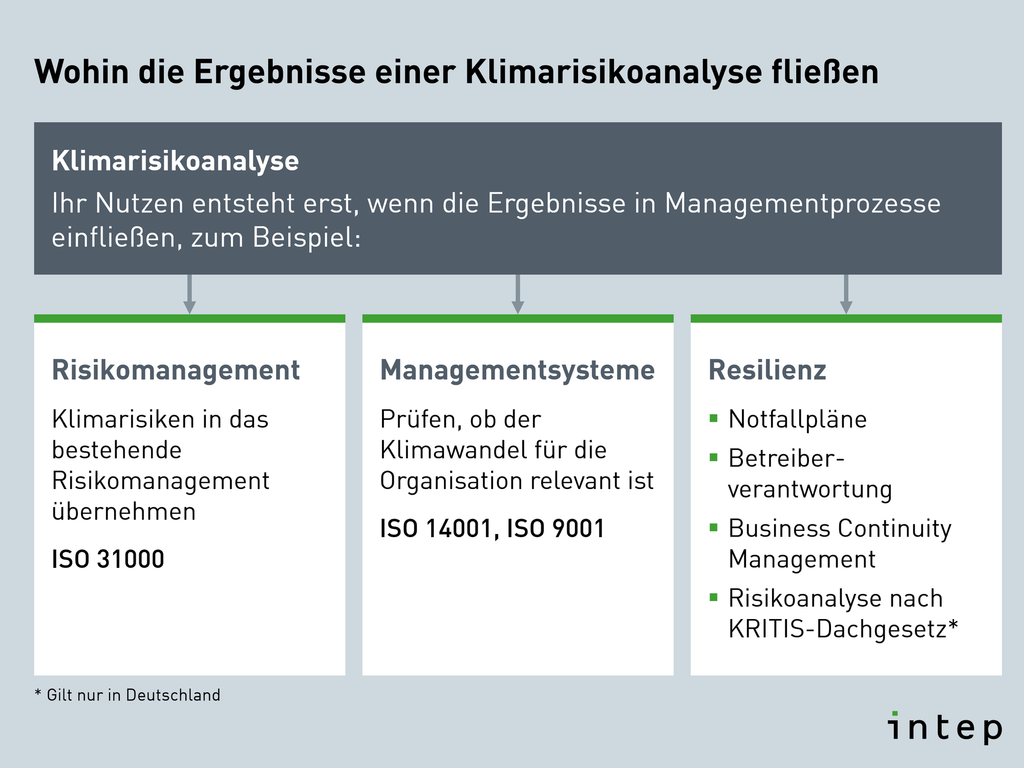
Eine Klimarisikoanalyse entfaltet ihren Nutzen erst, wenn ihre Ergebnisse in die Managementprozesse einfließen. Das empfiehlt auch die ISO 14091. Die Norm versteht sich als Erweiterung der Risikobewertung nach ISO 31000. Klimarisiken lassen sich so in das bestehende Risikomanagement übernehmen. Seit 2024 verlangen Managementnormen wie ISO 14001 oder ISO 9001 zudem eine Prüfung, ob der Klimawandel für die Organisation relevant ist.
Darüber hinaus ist die Klimarisikoanalyse ein Baustein der Resilienz. Sie zeigt, wo Hitze, Starkregen oder Sturm den Betrieb unterbrechen können. Betreiber kritischer Anlagen in Deutschland müssen nach dem KRITIS-Dachgesetz mindestens alle vier Jahre Risiken analysieren, darunter Extremereignisse durch Naturgefahren. Eine Klimarisikoanalyse kann diesen Teil abdecken und zeigt auch, wie sich die Gefahren künftig verändern. Auf dieser Grundlage lassen sich Notfallpläne, Betreiberverantwortung und Business Continuity Management ausrichten.
7. Klimarisikoanalyse in der Praxis: Beispiele aus Projekten
Wie eine Klimarisikoanalyse in der Praxis aussieht, zeigen unsere Projekte: für einen Landkreis, für Gebäude sozialer Einrichtungen und für zwei Immobilienunternehmen.
Für den Landkreis Saalfeld-Rudolstadt haben wir 2024 und 2025 ein Landkreiskonzept für Klimaschutz und Klimaanpassung erarbeitet. Teil davon war eine Klimarisikoanalyse nach ISO 14091 zu Hitze, Starkregen und Trockenstress. Darauf aufbauend entwickelten Verwaltung, Fachleute, Wirtschaft und Zivilgesellschaft Maßnahmen und bewerteten ihre Wirksamkeit. Die veröffentlichte Klimaschutz- und Klimafolgenanpassungsstrategie enthält 33 priorisierte Maßnahmen.
Das zweite Beispiel ist die Klimaanpassung von drei Jugendzentren in Bamberg im Auftrag der Stadt (2022). Wir haben die Klimafolgen ermittelt und die Risiken je Gebäudeteil in einer Klimafolgenmatrix bewertet. Mit Jugendlichen und Mitarbeitenden entstand ein priorisierter Maßnahmenkatalog. Am Jugendtreff Ost sind Verschattung und Begrünung bereits angestoßen.
Für die Immobilienunternehmen Art-Invest Real Estate und Rock Capital Group haben wir 2026 Klimarisikoanalysen nach EU-Taxonomie erstellt. Beim Quartier Xperience im Münchner Süden mit Büros, Hotel und Tiefgarage dient sie zudem einer LEED-Zertifizierung. Beim Büroquartier Heaven im Münchner Bruckmann Quartier umfasst sie Neubauten und sanierte Bestandsgebäude. In beiden Fällen haben wir zuerst geprüft, welche Klimagefahren aus der Taxonomie am Standort relevant sind. Diese Gefahren und die Anfälligkeit der einzelnen Bauteile haben wir dann in Anlehnung an ISO 14091 bis etwa 2060 bewertet. Daraus haben wir mögliche bauliche und betriebliche Maßnahmen abgeleitet. Mit ihnen können die Bauherren die Resilienz ihrer Gebäude gezielt erhöhen.
Klimarisiken gemeinsam bewerten
Wir erstellen Ihre Klimarisikoanalyse nach ISO 14091 für Unternehmen, Kommunen und Gebäude, etwa für CSRD, EU-Taxonomie oder DGNB-Zertifizierung. Gemeinsam mit Ihnen bewerten wir die Risiken und leiten passende Maßnahmen ab. Sprechen Sie uns an.
8. Häufige Fragen zur Klimarisikoanalyse
Ist eine Klimarisikoanalyse nach CSRD für alle Unternehmen Pflicht?
Eine Klimarisikoanalyse nach CSRD ist nicht für alle Unternehmen Pflicht. Ab dem Geschäftsjahr 2027 berichten nur Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Millionen Euro Umsatz. Auch dann ist die Analyse nur nötig, wenn Klimarisiken für sie wesentlich sind.
Brauchen Gebäude eine Klimarisikoanalyse?
Gebäude brauchen eine Klimarisikoanalyse, wenn sie als taxonomiekonform gelten sollen, etwa bei Neubau, Renovierung, Kauf oder Besitz. Für eine Zertifizierung nach dem DGNB-System ist sie bei Neubauten Voraussetzung. Seit Version 2023.2 reicht dafür eine Analyse der Klimagefahren und der Sensitivität im Mindestumfang.
Was ist eine Klimarisiko- und Vulnerabilitätsanalyse?
Eine Klimarisiko- und Vulnerabilitätsanalyse ist eine Klimarisikoanalyse für Wirtschaftstätigkeiten nach den Vorgaben der EU-Taxonomie. Vulnerabilität meint die Anfälligkeit, durch Klimagefahren geschädigt zu werden. Die Empfehlungen des Umweltbundesamts in Deutschland und der Leitfaden KlimTAX in Österreich stützen sich dabei auf ISO 14091, die internationale Norm für Klimarisikoanalysen.
Was ist ein Klimarisiko?
Ein Klimarisiko ist eine mögliche Auswirkung des Klimawandels oder des Klimaschutzes auf Gesellschaft, Wirtschaft und Umwelt. Physische Risiken gehen von Klimagefahren wie Starkregen oder Hitze aus. Wie groß sie sind, hängt davon ab, wie stark Menschen, Gebäude oder Anlagen den Gefahren ausgesetzt und wie anfällig sie dafür sind. Transitorische Risiken folgen aus Politik, Recht, Technologie und Markt, etwa durch neue Berichtspflichten oder Klagen.
Was ist der Unterschied zwischen physischen und transitorischen Risiken?
Physische und transitorische Risiken unterscheiden sich in ihrer Ursache. Physische Risiken entstehen durch Klimagefahren wie Hitzewellen, Stürme oder Wasserknappheit. Transitorische Risiken ergeben sich dagegen aus dem Übergang (Transition) zu einer klimafreundlicheren Gesellschaft. Neue Vorgaben, Technologien und Marktbedingungen verteuern emissionsintensives Wirtschaften, etwa durch CO₂-Preise oder sinkende Nachfrage.
Wie ist der aktuelle Stand der CSRD-Berichtspflicht?
Die CSRD-Berichtspflicht ist in Österreich seit Februar 2026 umgesetzt, in Deutschland noch nicht (Stand November 2026). Alle EU-Staaten müssen die Erleichterungen der Omnibus-I-Richtlinie bis 19. März 2027 umsetzen. Eine Klimarisikoanalyse brauchen danach nur sehr große Unternehmen, wenn Klimarisiken für sie wesentlich sind.
Disclaimer
Dieser Ratgeber bietet eine Orientierung zur Klimarisikoanalyse und zu den Anforderungen in Deutschland, der Schweiz und Österreich. Er ersetzt keine Rechtsberatung im Einzelfall.
Die Informationen wurden mit größter Sorgfalt zusammengestellt und entsprechen dem Stand bei Veröffentlichung. Da sich Gesetzgebung, Standards und behördliche Auslegung laufend weiterentwickeln, etwa bei der Umsetzung der CSRD und der Überarbeitung der EU-Taxonomie, kann intep keine Gewähr für die Aktualität, Vollständigkeit oder Richtigkeit übernehmen. Eine Haftung für Schäden, die durch die Nutzung dieser Informationen entstehen, ist ausgeschlossen.
Verlinkte externe Inhalte unterliegen der Verantwortung der jeweiligen Anbieter. Externe Links prüft intep sorgfältig, übernimmt aber keine Haftung für deren Inhalte.


Ihre Ansprechpersonen
Dr. Lisa Winter


Valeria Dobler


Immer auf dem neuesten Stand bleiben
Der intep-Newsletter informiert zu aktuellen Entwicklungen der Nachhaltigkeit, beschreibt Lösungsvorschläge und präsentiert passende Angebote aus unserem Leistungskatalog.
